O cenário financeiro global vive uma transformação definitiva. Se antes o acesso ao mercado de capitais era visto como um ambiente burocrático e distante, em 2026 as mulheres assumem a liderança da gestão patrimonial com disciplina exemplar, visão de longo prazo e foco em proteção familiar.
Aviso Educativo: Este conteúdo tem caráter informativo e tem como objetivo desmistificar o mundo dos investimentos. Não constitui recomendação direta de compra de ativos.
A Quebra da "Barreira do Gerente" Bancário
Durante décadas, grande parte dos recursos femininos ficou estacionada na caderneta de poupança ou em títulos de capitalização. Essa estagnação ocorria muitas vezes por orientações de gerentes de bancos tradicionais que priorizavam metas institucionais em vez da real rentabilidade da cliente.
Produtos com altas taxas de administração (fundos caros), títulos de capitalização que perdem para a inflação e dependência de aprovação manual do gerente.
Corretoras digitais com taxa zero, acesso direto ao Tesouro Direto, CDBs de mais de 110% do CDI com garantia do FGC e controle 100% pelo smartphone.
Construção da Reserva de Liberdade
No planejamento financeiro feminino, a reserva financeira ganha um significado muito mais profundo do que simplesmente cobrir imprevistos cotidianos. Trata-se da Reserva de Liberdade:
É o equivalente a 6 a 12 meses do seu custo de vida aplicado em ativos com liquidez diária e risco quase zero (Tesouro Selic ou CDBs com liquidez imediata). Essa reserva é o passaporte que permite dizer "não" a ambientes de trabalho abusivos, encerrar relações desgastantes ou arriscar uma transição de carreira com total segurança emocional.
A segurança financeira é o alicerce fundamental para tomadas de decisão autônomas.
Diversificação: Criando Renda Passiva com Dividendos
Permanecer apenas na renda fixa limita a capacidade de enriquecimento no longo prazo. O terceiro passo para a emancipação é aprender a ser sócia de grandes empresas geradoras de caixa na B3 através de ações de dividendos e fundos imobiliários:
| Setor Econômico | Características de Proteção | Geração de Renda |
|---|---|---|
| Energia Elétrica | Contratos reajustados pela inflação e demanda constante | Pagamentos trimestrais e semestrais |
| Saneamento & Água | Monopólios regionais e serviços essenciais indispensáveis | Fluxo de caixa estável e previsível |
| Setor Bancário & Seguros | Spread consistente e alta rentabilidade sobre patrimônio (ROE) | Histórico de dividendos robustos |
| Fundos Imobiliários (FIIs) | Imóveis de alta qualidade (galpões e lajes) com gestão profissional | Rendimentos mensais isentos de IR para pessoa física |
Aproveitando a Tecnologia: Drex, Pix e Tokenização
O ecossistema bancário em 2026 democratizou recursos que antes eram acessíveis somente a grandes fortunas. A tecnologia financeira trabalha hoje a favor da agilidade da mulher empreendedora e investidora:
Investimento em Conhecimento: O Ativo Inviolável
Crises geopolíticas, oscilações na taxa Selic e volatilidade cambial são acontecimentos rotineiros no mercado financeiro. O conhecimento e a educação continuada são as únicas proteções blindadas contra a perda de patrimônio:
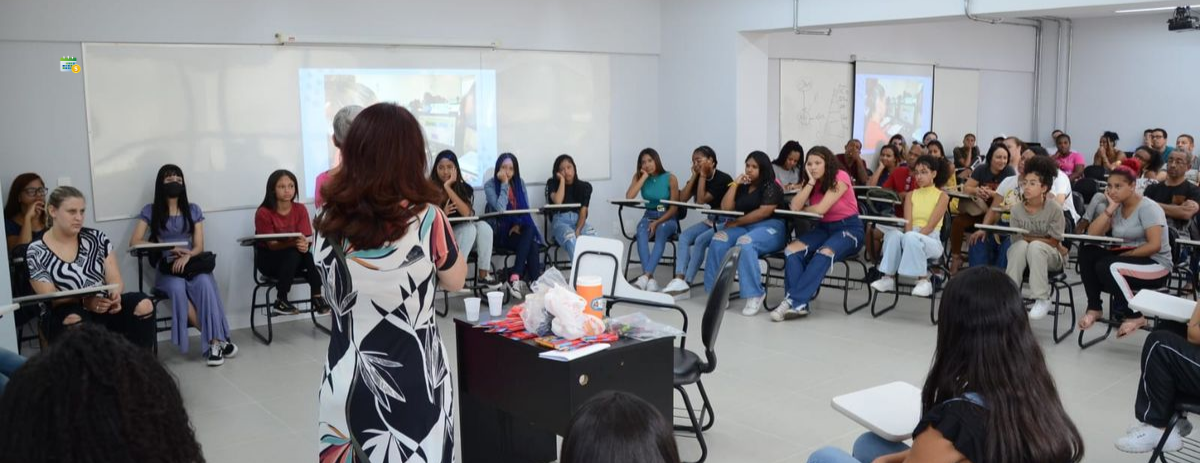
A busca por conhecimento financeiro sólido é o melhor investimento que uma mulher pode fazer.
O Dinheiro é o Instrumento, Não o Destino Final
Acumular patrimônio não deve ser visto como uma corrida de números, mas como a construção gradual de paz mental, escolhas livres e segurança para você e seus familiares. Invista todo mês, reinvista os proventos e deixe os juros compostos trabalharem a seu favor.
Perguntas Frequentes sobre Finanças Femininas
É possível começar com menos de R$ 50 através de títulos do Tesouro Direto (como o Tesouro Selic) ou cotas fracionadas de fundos imobiliários na B3, sem necessidade de grandes capitais iniciais.
A poupança rende apenas no dia do aniversário da aplicação (rendimento mensal) e entrega um retorno muito abaixo da taxa Selic atual. Um CDB com liquidez diária ou Tesouro Selic rende todos os dias úteis com segurança garantida.
Mantenha sempre uma conta individual em corretora cadastrada no seu próprio CPF, registre aportes de forma organizada e tenha conhecimento claro sobre o regime de bens do casamento ou união estável.